Ratgeber
Haus aus einer Erbschaft verkaufen in Stuttgart
Im Flur steht noch die Jacke. Auf dem Küchentisch liegt Post, die niemand mehr geöffnet hat, und irgendwo dazwischen liegt ein Ordner mit dem Grundbuchauszug. Wer in Stuttgart ein Haus aus einer Erbschaft übernimmt und es irgendwann verkaufen möchte oder muss, hat zunächst meist ganz andere Dinge zu regeln. Die Immobilie wartet allerdings nicht: Sie kostet Grundsteuer, sie will geheizt werden, und wenn Sie nicht allein erben, erwarten außerdem Ihre Geschwister eine Entscheidung.
Der Zeitpunkt fühlt sich dabei fast immer falsch an: zu früh, weil man noch trauert, und zugleich zu spät, weil das Haus leer steht und Sie das jeden Monat merken. Beides ist normal, und Sie müssen sich heute für gar nichts entscheiden. Was in dieser Lage hilft, ist eine klare Reihenfolge: erst klären, was feststeht, dann rechnen, dann entscheiden.
Auf dieser Seite
- Was jetzt zu klären ist
- Wenn Sie nicht allein erben
- Was das Finanzamt mit dem Wert macht
- Was Ihr geerbtes Haus in Stuttgart wert ist
- Verkaufen, vermieten oder behalten
- Wie ich Sie dabei begleite
- So läuft der Verkauf des geerbten Hauses ab
- Die Fristen beim geerbten Haus auf einen Blick
- Über die Autorin
Kurz gesagt
- Vor allem anderen steht die Frage, ob Sie die Erbschaft annehmen. Für die Ausschlagung gilt eine Frist von sechs Wochen (§ 1944 BGB).
- Um zu verkaufen, müssen Sie nicht selbst im Grundbuch stehen (§ 40 GBO). Die Berichtigung ist jedoch binnen zwei Jahren nach dem Erbfall gebührenfrei, danach kostet dieselbe Eintragung die volle Gebühr.
- Für die Erbschaftsteuer ist der Wert am Todestag maßgeblich, nicht der spätere Verkaufspreis.
- Die Befreiung für das Familienheim ist der Punkt, an dem die Verkaufsentscheidung steuerlich wirklich hängt.
- Entscheiden Sie erst, wenn Sie den realistischen Wert kennen. Vorher fehlt Ihnen und Ihren Miterben die gemeinsame Grundlage.
Was rechtlich oder steuerlich zu beurteilen ist, gehört zu Notar, Fachanwalt für Erbrecht und Steuerberater. Die Regeln selbst erkläre ich Ihnen im Folgenden und verlinke die Gesetzestexte, damit Sie jede Angabe nachlesen können. Den Gesamtüberblick zum Thema finden Sie auf der Seite geerbte Immobilie.
Was jetzt zu klären ist
Was tun, wenn man in Stuttgart ein Haus geerbt hat?
Prüfen Sie zuerst, ob Sie die Erbschaft überhaupt annehmen: Für die Ausschlagung gilt eine Frist von sechs Wochen. Klären Sie dann, wer erbt, und weisen Sie das dem Grundbuchamt nach. Sammeln Sie danach die Unterlagen zum Haus. Erst wenn Sie den realistischen Wert kennen, entscheiden Sie über Verkauf, Vermietung oder Eigennutzung.
0. Die Erbschaft annehmen oder ausschlagen
Dieser Schritt steht zeitlich vor allen anderen. Eine Erbschaft kann man ausschlagen, aber nicht unbegrenzt lange. In § 1944 Abs. 1 BGB heißt es: „Die Ausschlagung kann nur binnen sechs Wochen erfolgen.“ Der Fristbeginn steht in Absatz 2 Satz 1: Sie beginnt mit dem Zeitpunkt, „in welchem der Erbe von dem Anfall und dem Grunde der Berufung Kenntnis erlangt“. Sind Sie durch ein Testament berufen, läuft die Frist nach Absatz 2 Satz 2 nicht vor der Bekanntgabe durch das Nachlassgericht. Sechs Monate sind es, wenn der Erblasser seinen letzten Wohnsitz nur im Ausland hatte oder Sie sich bei Fristbeginn im Ausland aufhalten (Absatz 3). Läuft die Frist ab, gilt die Erbschaft als angenommen (§ 1943 BGB). Quellen: § 1944 BGB und § 1943 BGB, abgerufen am 28. Juli 2026.
Bei einer Immobilie zählt das besonders, denn wer erbt, erbt nicht nur das Haus. „Der Erbe haftet für die Nachlassverbindlichkeiten“ (§ 1967 Abs. 1 BGB); dazu gehören nach Absatz 2 neben den Schulden des Erblassers auch Verbindlichkeiten, die den Erben als solchen treffen (§ 1967 BGB, abgerufen am 28. Juli 2026). Ob im konkreten Fall auszuschlagen ist und welche Haftungsgrenzen bestehen, beurteilt ein Fachanwalt für Erbrecht oder ein Notar. Sechs Wochen sind knapp; holen Sie sich diesen Rat deshalb früh.
1. Wer erbt, und mit welchem Nachweis?
Der Grundsatz steht in § 35 Abs. 1 Satz 1 GBO: „Der Nachweis der Erbfolge kann nur durch einen Erbschein oder ein Europäisches Nachlasszeugnis geführt werden.“ Satz 2 macht davon eine Ausnahme: Beruht die Erbfolge auf einer Verfügung von Todes wegen in einer öffentlichen Urkunde, also etwa auf einem notariellen Testament, genügen die Verfügung und die Niederschrift über ihre Eröffnung. Dabei gilt ein Vorbehalt, den Sie kennen sollten: Hält das Grundbuchamt die Erbfolge damit nicht für nachgewiesen, kann es den Erbschein trotzdem verlangen (§ 35 GBO, abgerufen am 28. Juli 2026). Ob Sie einen Erbschein brauchen, kann ich Ihnen nicht beantworten; das klärt ein Notar oder ein Fachanwalt für Erbrecht.
2. Das Grundbuch berichtigen, und zwar zügig
Ein Irrtum hält sich hier hartnäckig: dass man erst selbst im Grundbuch stehen muss, bevor verkauft werden kann. Das stimmt so nicht. § 40 Abs. 1 GBO nimmt Erben von der Voreintragungspflicht des § 39 Abs. 1 GBO aus, wenn „die Übertragung oder die Aufhebung des Rechts eingetragen werden soll“ (§ 40 GBO, abgerufen am 28. Juli 2026). Ihre Erbenstellung müssen Sie dem Grundbuchamt trotzdem nachweisen; das ist die zweite, davon getrennte Hürde aus § 35 GBO. Wie das in Ihrem Fall abläuft, klärt der Notar.
Die Berichtigung lohnt sich trotzdem, sobald nicht sofort verkauft wird. In der Anmerkung zu KV-Nr. 14110 des Gerichts- und Notarkostengesetzes heißt es: „Die Gebühr wird nicht für die Eintragung von Erben des eingetragenen Eigentümers erhoben, wenn der Eintragungsantrag binnen zwei Jahren seit dem Erbfall bei dem Grundbuchamt eingereicht wird.“ (Anmerkung zu KV-Nr. 14110 GNotKG, abgerufen am 23. Juli 2026.) Gemeint ist ausdrücklich nur diese Gerichtsgebühr für die Eintragung. Notarkosten und die Kosten eines Erbscheins fallen davon unabhängig an. Nach Ablauf der zwei Jahre kostet dieselbe Eintragung die volle Gebühr nach KV-Nr. 14110, Gebührensatz 1,0; was das konkret bedeutet, sagt Ihnen das Grundbuchamt oder Ihr Notar. Zwei Jahre klingen lang; bei einem Erbfall sind sie es erfahrungsgemäß nicht.
Tipp: Notieren Sie sich das Datum des Erbfalls und rechnen Sie zwei Jahre dazu. Diesen Termin sollten Sie im Kalender stehen haben, auch wenn die Verkaufsentscheidung noch lange offen ist.
Werfen Sie bei der Gelegenheit einen Blick in die zweite und dritte Abteilung des Grundbuchs. In Abteilung II stehen Lasten und Beschränkungen, etwa ein lebenslanges Wohnrecht oder ein Nießbrauch zugunsten eines Angehörigen. Bei Elternhäusern sehe ich das häufig, und es verändert den erzielbaren Preis erheblich. Abteilung III führt Grundpfandrechte, also Grundschulden und Hypotheken. Eine eingetragene Grundschuld heißt nicht automatisch, dass noch ein Darlehen läuft. Oft ist sie nur nie gelöscht worden. Welcher Betrag davon noch offen ist, also noch valutiert, klärt eine Anfrage bei der Bank. Läuft tatsächlich noch etwas, wird die Lastenfreistellung über den Kaufvertrag geregelt: Der Notar holt die Löschungsbewilligung der Bank ein und wickelt die Ablösung aus dem Kaufpreis ab. Das ist Routine, kostet aber Vorlauf.
Steht statt Eigentum ein Erbbaurecht im Grundbuch, ändert das die Bewertung grundlegend. Dann gehört Ihnen das Gebäude, nicht der Boden, und Restlaufzeit sowie Erbbauzins bestimmen den Preis mit. Ein Blick ins Erbbaugrundbuch beim Grundbuchamt klärt beides.
3. Die Unterlagen zusammentragen
Das ist der Punkt, an dem Erben tatsächlich hängenbleiben. Die Belege stecken bei einem lange bewohnten Elternhaus meist in den Köpfen der Vorgängergeneration und nicht in einem Ordner. Die folgende Übersicht zeigt, welche Unterlagen Sie brauchen und wo Sie sie bekommen:
| Unterlage | Wo Sie sie bekommen |
|---|---|
| Erbschein oder notarielles Testament mit Eröffnungsniederschrift | Nachlassgericht beim Amtsgericht |
| Grundbuchauszug, alle drei Abteilungen | Grundbuchamt beim zuständigen Amtsgericht |
| Flurkarte oder amtlicher Lageplan | Vermessungsamt der Stadt bzw. Gemeinde, in Stuttgart das Stadtmessungsamt |
| Baugenehmigung, Bauakte, Grundrisse, Wohnflächenberechnung | Bauakteneinsicht beim Baurechtsamt bzw. Stadtbauamt der jeweiligen Stadt |
| Auszug aus dem Baulastenverzeichnis | ebenfalls Baurechtsamt bzw. Stadtbauamt |
| Energieausweis, mit Blick auf das Ausstellungsdatum | Unterlagen der Eltern, sonst neu ausstellen lassen |
| Nachweise über Modernisierungen: Heizung, Dach, Fenster, Bäder, Elektrik | Handwerkerrechnungen, Schornsteinfegerprotokolle, Kontoauszüge |
| Grundsteuerbescheid, Nebenkosten- und Versicherungsunterlagen | Post der Eltern, Stadtkasse, Versicherer |
| bei vermieteten Objekten: Mietverträge und Nebenkostenabrechnungen | Unterlagen der Eltern, sonst über den Mieter |
| bei einer Eigentumswohnung: Teilungserklärung, Versammlungsprotokolle, Wirtschaftsplan | Hausverwaltung |
Fehlende Dokumente sind kein Problem; bei der Beschaffung unterstütze ich Sie. Dieser Schritt ist bei geerbten Häusern erfahrungsgemäß der zeitraubendste Teil des ganzen Verkaufs.
4. Den Wert kennen, bevor Sie entscheiden
Mit dem Wert ist der Preis gemeint, den das Haus am Markt tatsächlich erzielt. Was der Nachbar angeblich für sein Grundstück bekommen hat, hilft Ihnen dabei nicht weiter. Alles Weitere richtet sich nach dieser Zahl: die Aufteilung unter Miterben, die Erbschaftsteuer, die Frage, ob Vermieten sich lohnt. Diese Zahl ermittle ich vor Ort, im Erstgespräch mit Bestandsaufnahme.
Wenn Sie nicht allein erben
Sobald mehrere Erben da sind, ändert sich die Rechtslage grundlegend. Nach § 2032 Abs. 1 BGB gilt: „Hinterlässt der Erblasser mehrere Erben, so wird der Nachlass gemeinschaftliches Vermögen der Erben.“ (§ 2032 BGB, abgerufen am 23. Juli 2026.) Das Haus gehört damit keinem der Geschwister zu einem Viertel oder einem Drittel, sondern der Erbengemeinschaft als Ganzes.
Daraus folgt die Regel, an der die meisten Konflikte hängen. § 2033 Abs. 2 BGB sagt: „Über seinen Anteil an den einzelnen Nachlassgegenständen kann ein Miterbe nicht verfügen.“ (§ 2033 BGB, abgerufen am 23. Juli 2026.) Niemand kann das Haus allein verkaufen, auch nicht anteilig; für den Verkauf müssen alle Miterben mitziehen.
Ein einzelner Miterbe darf dagegen seinen gesamten Erbanteil verkaufen, notariell beurkundet (§ 2033 Abs. 1 BGB). Geht dieser Anteil an einen Dritten, greift ein Schutzmechanismus. In § 2034 BGB heißt es: „Verkauft ein Miterbe seinen Anteil an einen Dritten, so sind die übrigen Miterben zum Vorkauf berechtigt.“ Die Frist dafür beträgt zwei Monate (§ 2034 BGB, abgerufen am 23. Juli 2026).
Bewegt sich niemand, kann jeder Miterbe die Auseinandersetzung verlangen, und zwar jederzeit (§ 2042 Abs. 1 BGB). Absatz 2 verweist dafür auf die §§ 750 bis 758 BGB, darunter die Teilungsversteigerung nach § 753 BGB, also den Verkauf des Hauses über eine gerichtliche Versteigerung, verfahrensrechtlich geregelt in den §§ 180 ff. des Gesetzes über die Zwangsversteigerung und die Zwangsverwaltung (ZVG) (§ 2042 BGB, abgerufen am 23. Juli 2026).
Die Teilungsversteigerung halte ich für den letzten Ausweg, nicht für den ersten; das ist meine persönliche Einschätzung, keine Rechtsauskunft. Sie kostet Zeit und Nerven, und sie belastet das Verhältnis unter Geschwistern zusätzlich. Als Druckmittel wird sie oft angekündigt, als tatsächlicher Plan taugt sie erfahrungsgemäß selten.
Vor diesem Weg liegen mehrere andere. Ein Miterbe kann von den übrigen ausgezahlt werden. Ein Erbanteil kann an einen Miterben statt an einen Dritten übertragen werden, notariell beurkundet nach § 2033 Abs. 1 BGB; dann greift das Vorkaufsrecht aus § 2034 BGB gar nicht erst, weil kein Dritter beteiligt ist. Schließlich kann sich die Erbengemeinschaft darauf einigen, gemeinsam zu verkaufen und den Erlös zu teilen, was in der Praxis der häufigste Weg ist. Welche Variante zu Ihrer Familie passt, klärt der Notar.
Oft geht der Streit unter Geschwistern gar nicht um den Verkauf, sondern um eine Zahl, die keiner von ihnen kennt. Liegt eine nachvollziehbare Wertermittlung auf dem Tisch, die alle einsehen können, verläuft die Diskussion erfahrungsgemäß anders.
Drei Konstellationen ändern den Ablauf zusätzlich. Hat der Erblasser Testamentsvollstreckung angeordnet, handelt der Testamentsvollstrecker und nicht die Erben; § 40 Abs. 2 GBO nimmt auch dessen Bewilligung von der Voreintragungspflicht aus.
Gehört ein minderjähriges Kind zu den Erben, gelten für den Verkauf besondere Anforderungen. Was das im Einzelnen bedeutet, klärt der Notar, bevor die Vermarktung beginnt.
Am häufigsten kommt in der Praxis ein dritter Fall dazwischen: Die Miterben wohnen über ganz Deutschland verteilt. Wie die Vertretung beim Notartermin geregelt wird, besprechen Sie am besten gleich mit dem Notariat und nicht erst drei Tage vor der Beurkundung.
Hinweis
Ob ein Erbschein nötig ist, wie ein Erbanteil übertragen wird und was in Ihrem konkreten Fall gilt, beurteilt ein Notar oder ein Fachanwalt für Erbrecht. Ich erkläre die Regeln, ich lege sie nicht aus.
Was das Finanzamt mit dem Wert macht
Bei der Bewertung durch das Finanzamt kann erfahrungsgemäß Geld verloren gehen, ohne dass es jemand merkt. Deshalb lohnt es sich, die folgenden Punkte genau zu kennen.
Maßgeblich ist der Todestag, nicht der Verkaufstag
Das Finanzamt setzt für die Erbschaftsteuer nicht den Preis an, den Sie später erzielen. Es stellt einen eigenen Wert fest, und zwar auf den Bewertungsstichtag, also den Todestag. So steht es in § 12 Abs. 3 ErbStG, der dafür auf das Bewertungsgesetz verweist (§ 12 ErbStG, abgerufen am 28. Juli 2026).
Diese Feststellung läuft über typisierte Verfahren, also über standardisierte Berechnungen, bei denen niemand das einzelne Haus besichtigt. Bei einem älteren Haus mit unsanierter Substanz, ungünstigem Grundriss oder Erbbaurecht kann dabei ein Wert herauskommen, der über dem liegt, was am Markt tatsächlich zu erzielen ist.
Dagegen können Sie sich wehren. § 198 Abs. 1 BewG erlaubt den Nachweis eines niedrigeren Werts: „Weist der Steuerpflichtige nach, dass der gemeine Wert der wirtschaftlichen Einheit am Bewertungsstichtag niedriger ist als der nach den §§ 179, 182 bis 196 ermittelte Wert, so ist dieser Wert anzusetzen.“
Wie dieser Nachweis aussieht, regeln die beiden Folgeabsätze. Nach Absatz 2 dienen dazu regelmäßig Gutachten des zuständigen Gutachterausschusses oder von Sachverständigen, die von einer staatlichen, staatlich anerkannten oder nach DIN EN ISO/IEC 17024 akkreditierten Stelle bestellt oder zertifiziert sind. Nach Absatz 3 genügt unter Umständen auch ein Kaufpreis, der innerhalb eines Jahres vor oder nach dem Bewertungsstichtag im gewöhnlichen Geschäftsverkehr zustande gekommen ist (§ 198 BewG, abgerufen am 28. Juli 2026).
Meine Immobilienbewertung ist ein solcher Nachweis allerdings nicht. Sie ist eine marktgerechte, nachvollziehbare Preisempfehlung als Grundlage für Ihre Entscheidung. Wenn Sie gegenüber dem Finanzamt einen niedrigeren Wert belegen wollen, führt der Weg über den Gutachterausschuss oder einen entsprechend bestellten oder zertifizierten Sachverständigen. Was Sie brauchen und ob es sich rechnet, klärt Ihr Steuerberater.
Freibeträge
Ob überhaupt Erbschaftsteuer anfällt, hängt von den persönlichen Freibeträgen ab. § 16 Abs. 1 ErbStG nennt unter anderem 500.000 Euro für Ehegatten und eingetragene Lebenspartner, 400.000 Euro für Kinder sowie für Kinder verstorbener Kinder, 200.000 Euro für Enkel bei lebenden Kindern und 100.000 Euro für die übrigen Personen der Steuerklasse I; in den Steuerklassen II und III sind es jeweils 20.000 Euro (Stand: Abruf am 23. Juli 2026, § 16 ErbStG). Ein Elternhaus im Stuttgarter Nordwesten kann den Kinder-Freibetrag durchaus überschreiten, muss es aber nicht. Das rechnet Ihnen Ihr Steuerberater aus.
Neben der Höhe der Steuer sollten Sie auch klären, wann sie fällig wird. Das ist eine der Fragen, die Sie Ihrem Steuerberater früh stellen sollten, denn die Antwort kann die Reihenfolge Ihrer Entscheidungen verändern.
Das Familienheim: der Punkt, an dem die Verkaufsentscheidung wirklich hängt
Die Regelung zum Familienheim kann die Entscheidung zwischen Verkaufen und Einziehen kippen und verdient deshalb einen genaueren Blick.
§ 13 Abs. 1 ErbStG stellt das selbstgenutzte Familienheim unter bestimmten Voraussetzungen von der Erbschaftsteuer frei: Nr. 4b für den überlebenden Ehegatten oder Lebenspartner, Nr. 4c für Kinder und Kinder verstorbener Kinder. Beide Nummern verlangen, dass der Erblasser die Wohnung bis zum Erbfall selbst bewohnt hat und dass sie beim Erwerber „unverzüglich zur Selbstnutzung zu eigenen Wohnzwecken bestimmt“ ist. Bei Kindern gilt die Befreiung zusätzlich nur, „soweit die Wohnfläche der Wohnung 200 Quadratmeter nicht übersteigt“.
Beide Nummern schließen gleichlautend mit folgendem Satz: „Die Steuerbefreiung fällt mit Wirkung für die Vergangenheit weg, wenn der Erwerber das Familienheim innerhalb von zehn Jahren nach dem Erwerb nicht mehr zu Wohnzwecken selbst nutzt, es sei denn, er ist aus zwingenden Gründen an einer Selbstnutzung zu eigenen Wohnzwecken gehindert“ (§ 13 ErbStG, abgerufen am 28. Juli 2026).
Zehn Jahre sind eine lange Bindung. Ob sie in Ihrem Fall greift, was als zwingender Grund zählt und wie sich das gegen die Freibeträge rechnet, beurteilt Ihr Steuerberater; ich nenne Ihnen diese Frage, damit Sie sie ihm rechtzeitig stellen können.
Die Frist beim späteren Verkauf
Die Regelung zu privaten Veräußerungsgeschäften, bei denen ein Gewinn aus dem Verkauf steuerpflichtig sein kann, steht vollständig in § 23 EStG, verteilt auf drei Stellen.
Die Frist selbst regelt § 23 Abs. 1 Satz 1 Nr. 1 EStG; er erfasst Veräußerungsgeschäfte bei Grundstücken, „bei denen der Zeitraum zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahre beträgt“.
Ausgenommen ist, was selbst bewohnt wurde. Satz 3 derselben Nummer nimmt Wirtschaftsgüter aus, die entweder im gesamten Zeitraum zwischen Anschaffung und Veräußerung ausschließlich zu eigenen Wohnzwecken genutzt wurden oder im Jahr der Veräußerung und in den beiden vorangegangenen Jahren.
Offen bleibt damit, ab wann die Frist beim Erben überhaupt läuft. Sie läuft nicht ab dem Todestag. § 23 Abs. 1 Satz 3 EStG bestimmt: „Bei unentgeltlichem Erwerb ist dem Einzelrechtsnachfolger für Zwecke dieser Vorschrift die Anschaffung oder die Überführung des Wirtschaftsguts in das Privatvermögen durch den Rechtsvorgänger zuzurechnen.“ (§ 23 EStG, abgerufen am 28. Juli 2026.) Für Erben kommt § 45 Abs. 1 AO hinzu, wonach bei Gesamtrechtsnachfolge Forderungen und Schulden aus dem Steuerschuldverhältnis auf den Rechtsnachfolger übergehen (§ 45 AO, abgerufen am 28. Juli 2026).
Was daraus für Ihren Fall folgt, hängt am Anschaffungszeitpunkt der verstorbenen Person, an deren Nutzung und an Ihrer eigenen. Klären Sie das mit Ihrem Steuerberater, und zwar bevor Sie einen Preis festlegen.
Was Ihr geerbtes Haus in Stuttgart wert ist
Der Bodenrichtwert ist der erste öffentlich zugängliche Anhaltspunkt, und in Stuttgart ist er gut gepflegt. Das Portal des Stadtmessungsamts formuliert es so: „Die Bodenrichtwerte werden jährlich durch den Gutachterausschuss zum Stichtag 31. Dezember auf Grund der in der Kaufpreissammlung geführten Kauffälle unbebauter Grundstücke sowie nach den Erfahrungen auf dem Grundstücksmarkt beschlossen.“ Die Übersichtskarte steht laut derselben Quelle über den Internetstadtplan oder das Portal zur freien Einsicht zur Verfügung (Portal Bodenrichtwertkarten der Landeshauptstadt Stuttgart, abgerufen am 28. Juli 2026; laufend aktualisierte Quelle).
Bundesweit gibt § 196 Abs. 1 BauGB nur den Mindesttakt vor: Bodenrichtwerte sind „jeweils zu Beginn jedes zweiten Kalenderjahres zu ermitteln, wenn nicht eine häufigere Ermittlung bestimmt ist“. Stuttgart macht es jährlich und nutzt damit die Öffnung im Gesetz. Absatz 3 stellt zudem klar: „Jedermann kann von der Geschäftsstelle Auskunft über die Bodenrichtwerte verlangen.“ (§ 196 BauGB, abgerufen am 28. Juli 2026.) Für diese Auskunft brauchen Sie also niemanden, der sie für Sie einholt.
Für Erben ist dabei wichtig, dass ein Verkehrswertgutachten beim Gutachterausschuss nicht nur von Eigentümern beantragt werden kann. § 193 Abs. 1 BauGB nennt ausdrücklich auch Pflichtteilsberechtigte, also etwa enterbte nahe Angehörige, für deren Pflichtteil der Wert des Grundstücks von Bedeutung ist (§ 193 BauGB, abgerufen am 28. Juli 2026). Wer also als Pflichtteilsberechtigter außen vor gelassen wird, ist für die Wertermittlung nicht auf die Erben angewiesen.
Wenn das Haus nicht in Stuttgart steht
Für Ditzingen und Korntal-Münchingen ist allerdings nicht Stuttgart zuständig, sondern seit dem 1. Juli 2020 der Gemeinsame Gutachterausschuss Strohgäu, dessen Geschäftsstelle sich bei der Stadt Ditzingen befindet (Stadt Ditzingen und Stadt Korntal-Münchingen, Stand 28. Juli 2026). Gerlingen hat einen eigenen Gutachterausschuss, dessen Geschäftsstelle beim Stadtbauamt angesiedelt ist (Stadt Gerlingen, Stand 28. Juli 2026). Die Bodenrichtwerte laufen in Baden-Württemberg zentral über BORIS-BW, das Bodenrichtwertinformationssystem der Gutachterausschüsse des Landes.
Warum zwei gleiche Richtwerte zwei verschiedene Preise ergeben
Zwei Grundstücke mit identischem Richtwert in Weilimdorf können sehr unterschiedliche Kaufpreise erzielen, weil auf dem einen ein saniertes Haus von 1968 steht und auf dem anderen ein Bungalow, an dem seit vierzig Jahren nichts gemacht wurde. Wie viel Ihre Immobilie wert ist, entscheiden Lage, Größe, Zustand, Ausstattung sowie die lokale Nachfrage und die aktuellen Markttrends.
Bei Erbfällen im Stuttgarter Nordwesten geht es meiner Erfahrung nach fast immer um dieselbe Art Haus: ein Einfamilien- oder Doppelhaus aus den fünfziger bis siebziger Jahren, einmal in den Achtzigern modernisiert, seitdem gepflegt, aber nicht verändert. Dazu gehört meist ein Grundstück, das nach heutigen Maßstäben großzügig geschnitten ist, und daran hängt oft mehr Wert als am Haus selbst. Ob sich der Garten abtrennen und bebauen lässt, entscheidet nicht das Gefühl beim Rundgang, sondern der Bebauungsplan. Einsehen können Sie ihn beim Baurechtsamt der Landeshauptstadt Stuttgart, für die Nachbarorte beim jeweiligen Stadtbauamt. Vier Fragen lohnen sich dort: Welche Grundflächen- und Geschossflächenzahl gilt? Wie tief darf hinten überhaupt gebaut werden? Ist der hintere Grundstücksteil erschlossen, und wenn nein, was würde das kosten? Und gibt es eine Baulast, die dem entgegensteht? Das ist einer der ersten Punkte, die ich vor Ort anspreche, weil die Antwort den Preis in eine andere Größenordnung heben kann, und weil sie manchmal auch schlicht Nein lautet.
Deshalb sehe ich mir ein geerbtes Haus persönlich an. Eine schnelle Online-Schätzung arbeitet mit begrenzten Daten und bietet keine verlässliche Grundlage für die Preisfindung. Bei einem Elternhaus, das seit den Sechzigern in Familienbesitz ist, stößt eine solche Schätzung besonders schnell an ihre Grenzen: Die Algorithmen kennen weder den Zustand der Leitungen noch die Feuchtigkeit im Keller noch die Frage, was auf dem hinteren Grundstücksteil zulässig wäre.
Verkaufen, vermieten oder behalten
| Weg | Wofür er spricht | Was vorher zu klären ist |
|---|---|---|
| Verkaufen | Der Nachlass lässt sich sauber aufteilen, das Thema ist abgeschlossen, laufende Kosten enden. Bei mehreren Erben ist das oft der einzige Weg ohne Dauerkonflikt. | Sind alle Miterben einverstanden? Ist die Erbenstellung nachgewiesen? Liegt ein Energieausweis vor? Die steuerlichen Folgen sollten Sie mit dem Steuerberater durchgehen. |
| Vermieten | Das Haus bleibt in der Familie, es entstehen laufende Einnahmen. Das ist sinnvoll, wenn die Entscheidung noch nicht reif ist. | Wer verwaltet? Sind sich die Miterben über Instandhaltung und Rücklagen einig? Was muss vor der Vermietung gemacht werden? Die steuerliche Behandlung sollten Sie klären lassen. |
| Selbst einziehen | Sie erhalten Wohnraum in Stuttgart, den man am Markt so nicht bekommt. Emotional ist das oft der stimmigste Weg. Erbschaftsteuerlich kann die Familienheim-Befreiung greifen. | Können die übrigen Miterben ausgezahlt werden, und zu welchem Wert? Wie viel Modernisierung braucht das Haus wirklich? Zudem ist die Familienheim-Befreiung an zehn Jahre Selbstnutzung gebunden; das sollten Sie vorher mit dem Steuerberater durchsprechen. |
| Leer stehen lassen | Das ist in den meisten Fällen nur ein Aufschub. | Kosten laufen weiter, der Zustand verschlechtert sich. Fragen Sie außerdem bei Ihrem Gebäudeversicherer nach, was für unbewohnte Gebäude in Ihrem Vertrag gilt. Gegen ein halbes Jahr Bedenkzeit habe ich nichts einzuwenden, gegen fünf Jahre allerdings schon. |
Eine nicht instand gehaltene Immobilie findet oft nur schwer und zu reduzierten Preisen einen Käufer. Das ist der eigentliche Grund, warum ich vom langen Abwarten abrate: Wer wartet, entscheidet trotzdem, nur langsam und zu eigenen Lasten.
Wie ich Sie dabei begleite
Als Einzelmaklerin bin ich Ihre feste Ansprechpartnerin, von der ersten Beratung bis zur Übergabe und ohne wechselnde Zuständigkeiten, alles aus einer Hand. Bei einem Erbfall mit mehreren Beteiligten zählt das noch mehr als sonst, weil andernfalls jeder Miterbe eine andere Auskunft bekommt und sich am Ende alle auf verschiedene Zahlen berufen.
Ihre Vorteile auf einen Blick
- Ich berate Sie persönlich und unverbindlich, auch wenn am Ende kein Verkauf steht.
- Ich schätze den Wert Ihrer Immobilie realistisch ein, vor Ort statt per Online-Schätzung. Das ist Ihre Grundlage für die Entscheidung und für das Gespräch unter Miterben.
- Entscheiden Sie sich für Verkauf oder Vermietung, begleite ich Sie durch den gesamten Prozess.
- Ich unterstütze Sie bei der Beschaffung der Unterlagen, vom Grundbuchauszug über die Grundrisse bis zum Energieausweis.
- Wenn Sie es möchten, vermarkte ich diskret, über meine Kundendatenbank auch Off-Market, ohne Schild im Vorgarten und ohne Inserat, das die halbe Nachbarschaft liest.
- Besichtigungen mache ich ausschließlich in Einzelterminen, sodass es keinen Massenandrang durch das Haus Ihrer Eltern gibt.
- Soll vor dem Verkauf noch etwas gemacht werden, vermittle und koordiniere ich über mein Handwerkernetzwerk. Ausgeführt werden die Arbeiten von Fachbetrieben.
Genauso wichtig ist, was ich nicht tue: Ich berate Sie nicht im Erbrecht, ich rechne Ihnen keine Steuer aus und ich erstelle kein Wertgutachten für das Finanzamt. Dafür sind Notar, Fachanwalt für Erbrecht, Steuerberater und vereidigte Sachverständige zuständig. Wo diese Grenze verläuft, sage ich Ihnen im Erstgespräch, statt Sie hinterher damit allein zu lassen.
So läuft der Verkauf des geerbten Hauses ab
- Bestandsaufnahme vor Ort mit kostenlosem Erstgespräch, danach legen wir gemeinsam den Verkaufspreis fest.
- Unterlagen zusammenstellen, aussagekräftige Fotos erstellen.
- Das Haus marktgerecht herrichten, bei Bedarf mit Home-Staging. Bei einem lange bewohnten Elternhaus macht das oft den größten Unterschied.
- Vermarktung über Immobilienportale, Social Media oder diskret Off-Market, Besichtigungen in Einzelterminen.
- Vorauswahl der Interessenten, inklusive Prüfung der Finanzierungsunterlagen.
- Kaufpreisverhandlung, Notartermin, Übergabe mit detailliertem Übergabeprotokoll.
Wie lange das dauert, lässt sich pauschal nicht sagen. Es hängt von Lage, Zustand, Ausstattung, der lokalen Nachfrage und vor allem vom Preis ab. Ein überhöhter Wunschpreis ist erfahrungsgemäß kein guter Ausgangspunkt. Mit einem Preis, der zum Haus passt, geht es fast immer schneller.
Die Fristen beim geerbten Haus auf einen Blick
Diese Fristen laufen bei einem geerbten Haus nebeneinander. Im Folgenden sind sie zusammengefasst:
| Frist | Wofür | Beginn | Norm |
|---|---|---|---|
| 6 Wochen | Erbschaft ausschlagen | Kenntnis von Anfall und Berufungsgrund; bei Testament nicht vor Bekanntgabe durch das Nachlassgericht | § 1944 Abs. 1, Abs. 2 BGB |
| 6 Monate | dieselbe Frist im Auslandsfall | letzter Wohnsitz des Erblassers nur im Ausland oder Aufenthalt des Erben im Ausland bei Fristbeginn | § 1944 Abs. 3 BGB |
| 2 Monate | Vorkaufsrecht der Miterben, wenn ein Erbanteil an einen Dritten verkauft wird | Verkauf des Anteils | § 2034 Abs. 2 BGB |
| 2 Jahre | gebührenfreie Grundbuchberichtigung auf die Erben | Erbfall | Anm. zu KV-Nr. 14110 GNotKG |
| 10 Jahre | Bindung der Familienheim-Befreiung an die Selbstnutzung | Erwerb | § 13 Abs. 1 Nr. 4b und 4c ErbStG |
| 10 Jahre | Veräußerungsfrist bei privaten Veräußerungsgeschäften | Anschaffung, beim unentgeltlichen Erwerb die des Rechtsvorgängers | § 23 Abs. 1 S. 1 Nr. 1 und Abs. 1 S. 3 EStG |
Ob und wie eine dieser Fristen in Ihrem Fall greift, beurteilen Notar, Fachanwalt für Erbrecht oder Steuerberater. Diese Tabelle ersetzt das nicht; sie soll Ihnen nur zeigen, wonach Sie fragen müssen.
Über die Autorin
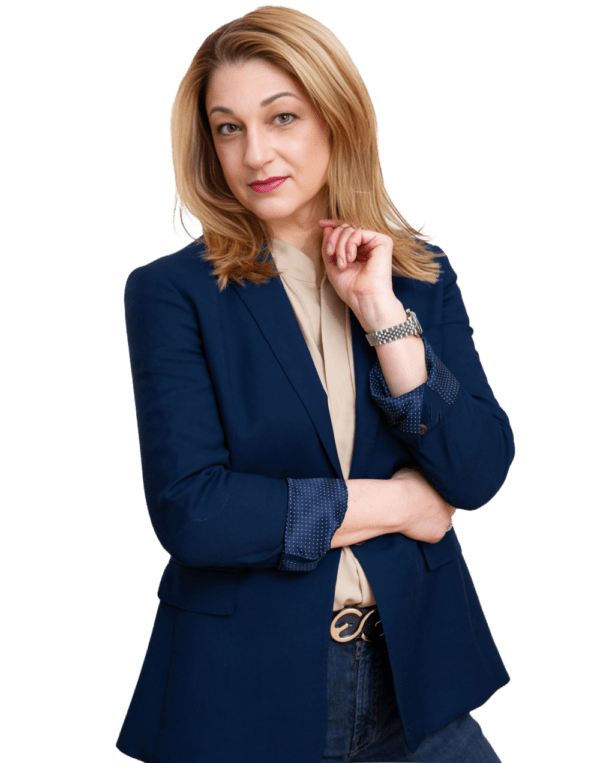
Claudia Hanf ist Inhaberin von Claudia Hanf Immobilien in Stuttgart-Weilimdorf und Immobilienmaklerin (IHK). Nach Stationen im Gesundheitswesen und vielen Jahren in der Versicherungsbranche hat sie ihr eigenes Maklerunternehmen gegründet. Ihr Motto „Persönlich, Professionell & Präsent“ prägt die Zusammenarbeit: Als Einzelmaklerin betreut sie jeden Auftrag persönlich und durchgängig selbst, von der ersten Beratung bis zur Übergabe, in Stuttgart-Weilimdorf, Feuerbach, Zuffenhausen, Ditzingen, Gerlingen und Korntal-Münchingen.
Stand dieser Seite: 28. Juli 2026. Alle Gesetzestexte und amtlichen Quellen wurden im Juli 2026 abgerufen; das jeweilige Abrufdatum steht bei der Quelle.
Weiterlesen: geerbte Immobilie: der Überblick und Immobilien in Stuttgart-Weilimdorf.
Was ist Ihre Immobilie wert? Der erste Schritt ist ein persönliches Gespräch mit Bestandsaufnahme vor Ort, kostenlos und unverbindlich. Danach bewerte ich Ihre Immobilie auf Grundlage der Besichtigung statt per Online-Schätzung; den Umfang stimmen wir vorher gemeinsam ab.
Wenn Sie mögen, bringen Sie Ihre Geschwister mit. Es ist erfahrungsgemäß einfacher, wenn alle dieselbe Zahl zur gleichen Zeit hören. Nutzen Sie meine Expertise. Gern berate ich Sie.
Ihre Claudia Hanf

Ansprechpartner
Frau Claudia Hanf
Molchweg 59
70499 Stuttgart
Telefon
+491797352998
Email
claudia.hanf@hanfimmobilien.de
Immobilienbewertung
Lassen Sie sich kostenlos und unverbindlich den Wert ihrer Immobilie schätzen.
Häufige Fragen
Wir beraten Sie gern!
Wir betreuen und beraten Sie gern bezüglich Ihres Verkaufs oder Kaufs bzw. der Vermietung oder Anmietung einer Gewerbe- oder Privatimmobilie. Im Rahmen eines gemeinsamen Gesprächs können wir gern vor Ort persönlich, unverbindlich und kostenfrei Ihr Anliegen besprechen und klären, wie ich Sie am besten bei der Realisierung Ihrer Wünsche und Ziele unterstützen kann.
Kontaktieren Sie uns gern telefonisch oder per Mail und wir melden uns sehr gern zeitnah bei Ihnen!
Kooperationen
Meine Partnerschaften stärken mein Netzwerk und erweitern die Möglichkeiten, Ihnen erstklassige Dienstleistungen anzubieten. Entdecken Sie die renommierten Unternehmen, mit denen ich zusammenarbeite, um Ihren Immobilienbedürfnissen gerecht zu werden.
Kooperationen
Meine Partnerschaften stärken mein Netzwerk und erweitern die Möglichkeiten, Ihnen erstklassige Dienstleistungen anzubieten. Entdecken Sie die renommierten Unternehmen, mit denen ich zusammenarbeite, um Ihren Immobilienbedürfnissen gerecht zu werden.